

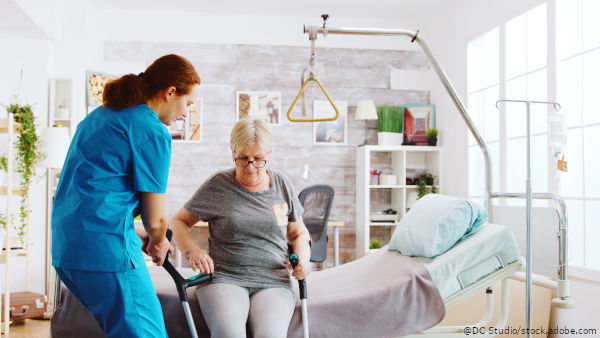
Die Pflege eines Angehörigen ist eine sehr verantwortungsvolle Aufgabe, die mit vielen Herausforderungen verbunden ist. Für pflegende Angehörige ist es besonders wichtig, eine Möglichkeit zur Erholung zu haben, wenn die Pflegebedürftigkeit vorübergehend nicht mehr selbst übernommen werden kann. In solchen Fällen hilft die Verhinderungspflege. Doch nicht nur in Bezug auf die finanzielle Unterstützung durch die Pflegeversicherung stellt sich eine Frage: Können die Kosten für Verhinderungspflege steuerlich abgesetzt werden? In diesem Artikel erfahren Sie alles Wichtige darüber, welche Kosten für Verhinderungspflege von der Steuer abgesetzt werden können und wie Sie dies optimal nutzen.
1. Was ist Verhinderungspflege?
Bevor wir uns mit den steuerlichen Aspekten der Verhinderungspflege beschäftigen, ist es wichtig, kurz zu erklären, was Verhinderungspflege überhaupt ist. Die Verhinderungspflege ist eine Leistung der Pflegeversicherung, die pflegenden Angehörigen eine Auszeit ermöglicht, ohne dass der Pflegebedürftige auf Betreuung angewiesen bleibt. Diese Auszeit kann aus verschiedenen Gründen notwendig sein – etwa aufgrund von Krankheit, Urlaub oder anderen persönlichen Gründen des pflegenden Angehörigen.
Die Verhinderungspflege wird für einen Zeitraum von maximal sechs Wochen im Jahr gewährt, und die Pflegeversicherung übernimmt die Kosten bis zu einer Höchstgrenze von 1.612 Euro jährlich. Diese Leistung dient dazu, pflegende Angehörige zu entlasten und die Pflege weiterhin sicherzustellen, wenn der Pflegebedürftige vorübergehend von einer Ersatzpflegekraft betreut wird.
2. Welche Kosten können für Verhinderungspflege steuerlich abgesetzt werden?
Die Frage, die viele pflegende Angehörige interessiert, lautet: Können die Kosten für die Ersatzpflege im Rahmen der Verhinderungspflege steuerlich abgesetzt werden? Die Antwort darauf ist grundsätzlich ja, jedoch gibt es dabei einige wichtige Punkte zu beachten.
2.1. Werbungskosten oder außergewöhnliche Belastungen
Die Kosten für Verhinderungspflege können grundsätzlich als außergewöhnliche Belastungen in der Steuererklärung berücksichtigt werden. Das bedeutet, dass die Ausgaben für die Ersatzpflege, die über die Zuschüsse der Pflegeversicherung hinausgehen, unter bestimmten Voraussetzungen von der Steuer abgesetzt werden können.
- Außergewöhnliche Belastungen sind Aufwendungen, die dem Steuerpflichtigen zwangsläufig entstehen und die ihn erheblich finanziell belasten, beispielsweise durch die Pflege eines Angehörigen. Wenn Sie als pflegender Angehöriger die Kosten für Ersatzpflege auf eigene Kosten tragen müssen, können diese als außergewöhnliche Belastungen geltend gemacht werden.
2.2. Kosten der Ersatzpflege
Es ist entscheidend, dass nur die Kosten der Ersatzpflege abgesetzt werden können, die über den Zuschuss der Pflegeversicherung hinausgehen. Wenn also die Pflegeversicherung den vollen Betrag von 1.612 Euro für die Verhinderungspflege übernimmt, können diese bereits übernommenen Kosten nicht mehr steuerlich abgesetzt werden. Erfahren Sie auf Verhinderungspflege alles über die Voraussetzungen, Kosten und Beantragung.
- Wenn Sie zusätzliche Kosten für die Ersatzpflege zahlen müssen, die über den Betrag hinausgehen, den die Pflegeversicherung übernimmt, können Sie diese Differenz als außergewöhnliche Belastungen in Ihrer Steuererklärung angeben.
2.3. Pflegekosten in häuslicher Umgebung
Wenn die Ersatzpflege zu Hause erfolgt, können weitere Pflegekosten in der häuslichen Umgebung ebenfalls steuerlich geltend gemacht werden. Dazu gehören beispielsweise:
- Kosten für Pflegehilfsmittel: Wenn Sie spezielle Pflegehilfsmittel wie Betten, Rollstühle oder medizinische Geräte benötigen, um die Pflege sicherzustellen, können auch diese Kosten als außergewöhnliche Belastungen abgesetzt werden.
- Haushaltsnahe Dienstleistungen: Wenn die Ersatzpflege zusätzlich mit haushaltsnahen Dienstleistungen (wie Reinigungsdiensten) kombiniert wird, können auch diese als steuerlich absetzbare Kosten berücksichtigt werden. Hier gilt der Steuerbonus für haushaltsnahe Dienstleistungen, der bis zu 20% der Kosten (max. 4.000 Euro pro Jahr) steuerlich begünstigen kann.
2.4. Fahrtkosten und Reisekosten
Wenn für die Ersatzpflege eine professionelle Pflegekraft oder andere Helfer von außerhalb engagiert werden und diese Personen reisen müssen, können die Fahrtkosten ebenfalls abgesetzt werden. Diese können als Werbungskosten oder als Teil der außergewöhnlichen Belastungen angesetzt werden. Hierzu zählen:
- Kilometerpauschalen für Fahrten mit dem eigenen Auto (derzeit 0,30 Euro pro Kilometer)
- Kosten für öffentliche Verkehrsmittel (z.B. Tickets, Zugfahrten)
Wenn die Ersatzpflege über größere Entfernungen erfolgt, sind auch diese Reisekosten steuerlich absetzbar.
2.5. Steuererklärung und Nachweise
Um die oben genannten Kosten korrekt in Ihrer Steuererklärung anzugeben, müssen Sie alle relevanten Nachweise sammeln. Das bedeutet, dass Sie:
- Rechnungen und Belege für die Ersatzpflege, einschließlich der Fahrtkosten, aufbewahren müssen.
- Für den Zeitraum der Verhinderungspflege und für alle damit verbundenen Ausgaben detaillierte Aufzeichnungen führen sollten.
- Wenn Sie weitere Kosten wie Pflegehilfsmittel oder haushaltsnahe Dienstleistungen geltend machen möchten, müssen auch dafür entsprechende Rechnungen vorhanden sein.
3. Wie wird der Steuerabzug berechnet?
Die Höhe des steuerlichen Abzugs hängt von verschiedenen Faktoren ab. Grundsätzlich werden die Kosten für Verhinderungspflege, die über den Betrag hinausgehen, den die Pflegeversicherung übernimmt, in der Steuererklärung als außergewöhnliche Belastungen angesetzt. Es gibt jedoch eine zumutbare Eigenbelastung, die festgelegt wird und die erst dann überschritten werden muss, damit die Kosten steuerlich absetzbar sind.
3.1. Zumutbare Eigenbelastung
Die zumutbare Eigenbelastung ist der Betrag, den Sie selbst tragen müssen, bevor Sie Kosten als außergewöhnliche Belastungen absetzen können. Diese Eigenbelastung ist abhängig vom Einkommen, dem Familienstand und der Anzahl der Kinder. Für viele Steuerpflichtige bedeutet dies, dass sie nur die Kosten absetzen können, die über diesen Betrag hinausgehen.
Die Berechnung der zumutbaren Eigenbelastung erfolgt nach einem bestimmten Prozentsatz, der vom Gesamtbruttoeinkommen abhängt. Bei einem höheren Einkommen kann dieser Prozentsatz höher ausfallen, was bedeutet, dass mehr Kosten selbst getragen werden müssen, bevor eine Steuererleichterung eintritt.
3.2. Berechnung des Abzugs
Sobald die zumutbare Eigenbelastung überschritten ist, können die weiteren Kosten, die für die Verhinderungspflege aufgewendet wurden, von der Steuer abgesetzt werden. Ein Beispiel zur Berechnung:
- Gesamte Verhinderungspflegekosten: 3.000 Euro
- Pflegeversicherung übernimmt: 1.612 Euro
- Eigenanteil (übernommen durch den Steuerpflichtigen): 1.388 Euro
Wenn die zumutbare Eigenbelastung für den Steuerpflichtigen bei 500 Euro liegt, können die verbleibenden 888 Euro (1.388 Euro minus 500 Euro Eigenbelastung) als außergewöhnliche Belastungen in der Steuererklärung abgesetzt werden.
4. Wann sollte die Steuererklärung eingereicht werden?
Wenn Sie die Kosten für die Verhinderungspflege und andere damit verbundene Ausgaben steuerlich absetzen möchten, sollten Sie die Steuererklärung bis zum 31. Juli des Folgejahres einreichen. Falls Sie Hilfe bei der Erstellung der Steuererklärung benötigen oder unsicher sind, welche Kosten Sie absetzen können, empfiehlt es sich, einen Steuerberater hinzuzuziehen.
5. Welche Alternativen gibt es zur Steuererleichterung?
Zusätzlich zur steuerlichen Absetzbarkeit der Verhinderungspflegekosten gibt es noch einige andere Unterstützungsmöglichkeiten für pflegende Angehörige:
- Pflegepauschbetrag: Wenn Sie als pflegender Angehöriger eine Pflegeperson im eigenen Haushalt betreuen, können Sie möglicherweise auch den Pflegepauschbetrag von bis zu 924 Euro jährlich geltend machen. Dieser Pauschbetrag wird nicht als außergewöhnliche Belastung, sondern direkt als Steuervergünstigung gewährt.
- Pflegezulagen: Bei bestimmten Voraussetzungen können Pflegebedürftige oder pflegende Angehörige zusätzliche Zulagen oder Sozialhilfe erhalten, die ebenfalls steuerlich berücksichtigt werden können.
Fazit
Die Verhinderungspflege stellt für viele pflegende Angehörige eine wichtige Entlastung dar, sowohl emotional als auch finanziell. Wenn Sie zusätzliche Kosten für die Ersatzpflege tragen müssen, können diese in der Steuererklärung unter bestimmten Voraussetzungen als außergewöhnliche Belastungen abgesetzt werden. Achten Sie darauf, dass Sie alle relevanten Belege sammeln und die zumutbare Eigenbelastung beachten. So können Sie von den steuerlichen Vorteilen profitieren und sich gleichzeitig um die Entlastung und Pflege Ihrer Angehörigen kümmern.
